OKBアプリ-大垣共立銀行/通帳/銀行/銀行通帳残高

スクリーンショット
詳細
- 評価
- 4.1
- バージョン
- 3.0.3.6
- 開発者
- 大垣共立銀行
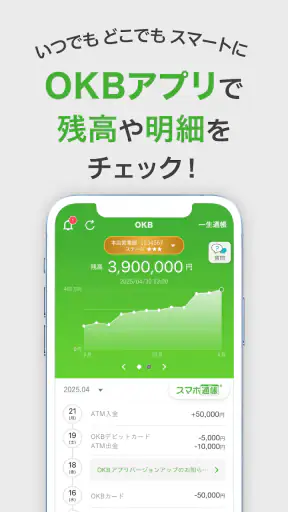
銀行口座の残高や入出金を確認するために、通帳やATMを毎回使うのは少し面倒です。私が大垣共立銀行のOKBアプリを使ってまず便利だと感じたのは、口座の状態をスマートフォンで確認する流れが、日常の中に無理なく入ることでした。単に残高を見るだけでなく、振込や支出の把握まで一つの画面で考えられるため、「今いくら使えるか」を確認してから行動したい人に向いています。
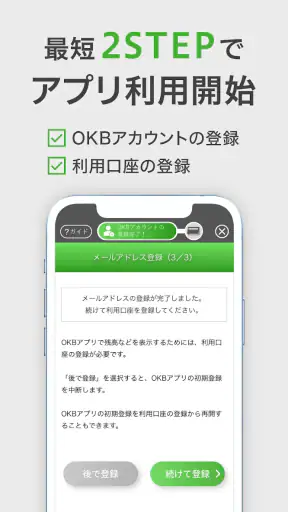
このアプリは大垣共立銀行が提供する金融アプリで、無料で利用できます。金融カテゴリーのアプリとして、銀行口座を持つ人が日々の確認作業を短くすることが中心です。対象年齢は3歳以上で、Androidでは10以上の環境が必要になります。銀行アプリを初めて使う人でも、通帳の代わりとして何を確認できるのかが分かりやすい構成だと感じました。
残高確認を「思い出した時」から日常の習慣へ変える
このアプリの核になる機能は、残高と入出金の確認です。私は買い物の前や引き落としが続く時期に、口座の状態をすぐ確認できることに価値を感じました。通帳を探したり、ATMまで移動したりする必要がないので、確認のための心理的な負担が小さくなります。
残高だけを見ていると、「なぜ減ったのか」が分からないことがあります。そこで入出金の履歴を合わせて見ると、給与や振込の反映、カード利用に関係する出金、公共料金など、口座の変化を順番に追いやすくなります。私の場合は、残高の数字だけで判断するよりも、最近の動きを確認してから予算を決める方が安心できました。
特に役立つのは、月末や支払いが重なるタイミングです。家賃や通信費などの固定的な支出がある時、残高を一度確認しておけば、必要な金額を別に意識できます。給料日前に大きな買い物をしてよいか迷う場面でも、感覚ではなく口座の現状を見て判断できます。
通帳を完全に置き換えるというより、確認の回数を増やせる道具として考えると、このアプリの良さが伝わりやすいです。紙の通帳をまとめて確認する方法は履歴を振り返るのに向いていますが、スマートフォンで確認できる方法は、外出先や買い物の直前に強みがあります。
入出金履歴を家計簿の入口として使う
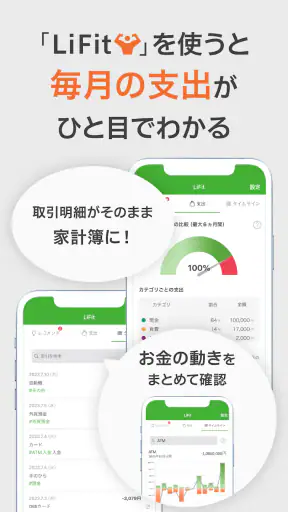
入出金の確認は、家計簿を細かくつけることが苦手な人にも使いやすい入口になります。私はまず履歴を見て、「今月は何にお金が動いたか」を大まかに把握し、その後で気になる支出だけを確認する使い方が合っていました。最初からすべてを分類しようとしない方が、長く続けやすいと思います。
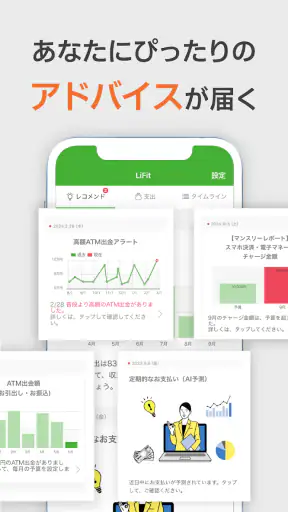
ここで便利なのが、AIによる支出傾向の分析と予測です。これは家計簿を入力する作業を増やすより、すでにある支出の流れから自分のお金の使い方を見直すきっかけとして役立ちます。予測を絶対的な予定として扱うのではなく、「このまま使うと、今月はどの程度になりそうか」を考える補助として見るのが現実的です。
たとえば、普段より出費が多い月に、原因が一度の大きな買い物なのか、少額の支払いが積み重なった結果なのかを考えられます。後者の場合、個々の支払いは小さくても、合計すると無視できないことがあります。AIの分析を見た後に入出金履歴へ戻ることで、数字を眺めるだけで終わらず、行動を変えるきっかけにできます。
他行の口座もまとめたい人向けの使い方
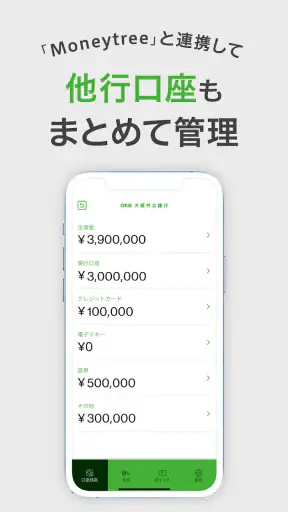
大垣共立銀行以外の口座も持っている場合は、「Moneytree」と連携してまとめて管理できる点が特徴です。複数の銀行を使い分けている人にとって、口座ごとに別のアプリを開く手間を減らせる可能性があります。給与の受け取り口座と、生活費を置く口座が違う人には特に考えやすい機能です。
私なら、まず大垣共立銀行の口座を中心に残高と入出金を確認し、全体の資金を見たい時だけ他行の情報を合わせます。最初からすべてを一画面で管理しようとすると、情報量が増えて分かりにくくなることもあります。日常の確認はメイン口座、月に一度の資産整理は連携口座という分け方にすると、画面を見る目的がぶれにくくなります。
他行口座をまとめる機能は、銀行を一つに絞れない人には便利ですが、連携先を増やすほど管理の考え方も必要になります。どの口座を生活費用、貯蓄用、引き落とし用として見るのかを先に決めておくと、表示された数字を読み違えにくくなります。この準備をしないまま使うと、合計額が増えたことで使えるお金まで増えたように感じてしまう点には注意したいです。
実際の生活では、確認するタイミングを決めると使いやすい
このアプリを入れた後におすすめしたいのは、目的のない確認を何度も繰り返すことではなく、見る場面を決めることです。私は「大きな買い物の前」「支払いが集中する前」「月の終わり」の三つに分けると、残高確認が役立つ作業になりました。数字を見るだけで不安になる人も、確認の目的を決めておけば必要以上に振り回されにくくなります。
現実的な場面として、仕事帰りに家電を買うか迷っているケースを考えてみます。店頭で価格を見てから通帳を確認するのは難しいですが、スマートフォンならその場で残高と最近の入出金を確認できます。さらに、近い時期に大きな引き落としがありそうかを自分の履歴から考えれば、「残高は足りるから買う」ではなく、「買った後も予定支出に対応できるか」で判断できます。
もう一つの使い方は、家族のお金を管理する人が、口座の変化を短時間で確認することです。毎日細かく家計簿を書く余裕がなくても、履歴と支出傾向を定期的に見るだけで、先月と違う動きに気づきやすくなります。家計のすべてを自動で整理してくれるものとして頼るのではなく、確認漏れを減らすための補助として使うのがよいでしょう。
振込をスマートフォンで完結できる点も、外出を減らしたい人には実用的です。家賃や仕送りなど、決まった相手へ送金する場面では、銀行窓口へ行く時間を取りにくい人でも手続きを考えやすくなります。ただし、振込先や金額を確定する前に、履歴や残高を落ち着いて確認する習慣は必要です。便利さが増すほど、確認を省略しないことが大切になります。
最初に整えておくと、後から迷いにくいポイント
使い始めたら、まず残高だけでなく入出金履歴も見る習慣をつけるのがおすすめです。残高は結果を示しますが、履歴は変化の理由を考える材料になります。AIの支出分析も、いきなり節約の答えを求めるのではなく、自分の支出を振り返る目印として使うと、表示内容との距離感を保ちやすいです。
Moneytreeとの連携を使う場合は、口座を追加する前に「何をまとめて見たいのか」を決めてください。すべての口座を登録することが目的になると、確認画面が複雑になりがちです。生活費の流れを見たいのか、貯蓄も含めた全体を見たいのかで、必要な連携範囲は変わります。
また、銀行アプリを使う時は、スマートフォンを家族や知人に預けたままにしない、振込前に宛先を確認するなど、基本的な扱いも重要です。これはアプリの機能というより、金融サービスをスマートフォンで利用する時の前提です。残高確認が簡単になる一方で、操作の直前に内容を確認する責任は利用者側にあります。
便利さの裏側にある限界と、別の方法が向く人
私が感じた一番の限界は、残高や履歴を見られることと、家計が自動的に改善することは別だという点です。AIが支出傾向を分析してくれても、不要な支出を止めるかどうかは自分で決める必要があります。分析結果を見て満足するだけでは、節約の効果は生まれません。
支出の分類や予測を細かく管理したい人は、専用の家計簿アプリの方が合う場合があります。銀行口座の状態を素早く確認する目的ではOKBアプリが使いやすくても、現金払いの記録、家族ごとの予算、細かな費目管理まで一つの方法で完結したい人には物足りなさが出るかもしれません。私は銀行の確認と家計簿の記録を同じものとして扱わない方が、用途を整理しやすいと感じました。
反対に、複数の金融機関を使っていて、残高確認のためにアプリを何度も切り替えている人なら、Moneytree連携に価値があります。銀行ごとの公式アプリをそれぞれ使う方法は、各口座を個別に詳しく確認するには向いていますが、全体像を見る時には手間が増えます。個別の詳細を重視するか、まとめて把握するかで選び方が変わります。
紙の通帳を手元に置いておきたい人にも、無理に一本化する必要はありません。紙は記録を物理的に残しておきたい時に安心感があります。一方で、外出中の確認や振込を重視するなら、スマートフォンの即時性が勝ります。私は両者を対立させるより、日常の確認はアプリ、必要な整理は別の方法という使い分けが現実的だと思います。
向いている人と、慎重に選びたい人
このアプリが特に向いているのは、大垣共立銀行を主な口座として使い、残高や入出金をこまめに確認したい人です。ATMへ行く回数を減らしたい人、振込のために窓口へ行く時間を取りにくい人、支出の傾向を見ながら使い方を整えたい人にも合います。複数の銀行を利用している場合は、Moneytree連携によって確認の入口をまとめられる点も魅力です。
一方、銀行口座の管理よりも、現金を含めた細かな家計簿作りを優先する人は、専用の家計管理サービスを比較した方がよいでしょう。支出を一件ずつ手入力して予算を厳密に管理したい人にとっては、銀行アプリだけでは目的が足りない可能性があります。また、スマートフォンでの振込操作に不安が強い人は、便利さだけで決めず、自分が確認手順を守れるかを考えるべきです。
公開されている評価は平均4.1で、評価数はおよそ2,800件あります。利用者が一定数いることは選ぶ時の参考になりますが、金融アプリでは評価だけでなく、自分が使う銀行口座との相性や、必要な確認方法を優先したいところです。ダウンロード数は10万以上で、年齢区分は3歳以上です。開発元は大垣共立銀行で、現在のバージョンは3.0.3.6です。
毎日の確認を軽くしたいなら試す価値がある
私はOKBアプリを、銀行口座を詳しく分析するための万能ツールというより、残高確認を生活の中へ自然に組み込むためのアプリだと評価します。口座の数字を見て、入出金の流れを確認し、必要なら支出傾向を振り返る。この一連の作業がスマートフォンでつながることで、通帳やATMだけに頼るよりも判断のタイミングを作りやすくなります。
特に、買い物前の確認や月末の資金整理など、短時間で現状を知りたい場面では強みがはっきりしています。他行口座をまとめたい人にはMoneytree連携が役立ち、支出を客観的に見直したい人にはAI分析がきっかけになります。ただし、分析結果を家計改善の答えと考えず、自分の履歴を読み返すための材料として使うことが重要です。
無料で始められる大垣共立銀行の金融アプリとして、私は「口座を確認するためにわざわざ行動する」状態から、「必要な時にすぐ確認する」状態へ変えたい人にすすめます。銀行口座の管理を細かく作り込みたい人には別の家計簿サービスが合うかもしれませんが、残高、入出金、振込、支出の流れを一つのスマートフォン習慣にまとめたいなら、日常使いしやすい選択肢です。


